Показаны сообщения с ярлыком Банк. Показать все сообщения

вторник, 16 октября 2012 г.

Національний банк України не бачить причин для різких курсових коливань

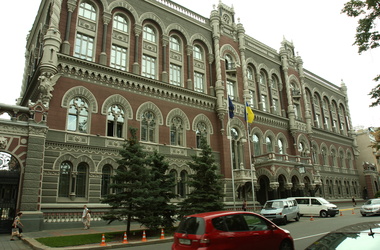
Керівник Групи радників Голови Національного банку України Валерій Литвицький під час Інформаційної зустрічі з представниками засобів масової інформації на тему “Статистичні продукти Національного банку: можливості для користувачів”, що відбулась у Національному банку України 6 липня 2012 року, заявив, що причин для різких курсових коливань немає.
Коментуючи заяви деяких експертів та аналітиків щодо можливої девальвації національної валюти, Валерій Литвицький наголосив: “Ці девальваційні прогнози необґрунтовані, а інколи і спекулятивні. Очікування падіння гривні та зростання долара після виборів не мають під собою фундаментальних підстав”.

“Якщо очікування експертів такі, що політика центрального банку орієнтується на якісь дати, пов’язані з політичними циклами, то це або несвідоме, помилкове формулювання думки, або свідома спроба розгойдати ринок і на спекулятивних операціях заробити якісь грошові ресурси. Заяви про те, що центральний банк використовує якісь дати, є політичними, а не економічними. Ці люди просто формують девальваційні очікування. Коли реагує валюта — реагують ціни, коли реагують ціни — політики на цьому заробляють”, — вважає Валерій Литвицький.
За його словами, сьогодні, на жаль, деякі люди не розуміють того, що штучно спровокована такими заявами девальвація і пов’язане з цим панічне скуповування іноземної валюти призводять до прискорення інфляції, подорожчання вартості інвестицій, кредитів тощо.
Керівник Групи радників Голови Національного банку України запевнив, що гривня залишатиметься стабільною, адже в Україні сьогодні немає відпливу капіталу, позитивний платіжний баланс і рекордно низька інфляція.

НБУ начал "спасать" гривну

Регулятор вышел на межбанк с курсом 8,05 грн/доллар

Национальный банк Украины во вторник впервые с середины июля вышел на межбанковский рынок с продажей долларов по неизменному курсу 8,05 грн за $1, сообщает Reuters. Центральный банк также не изменил котировку на покупку долларов - 7,9930/$1.

Индикативный курс гривны к доллару США, который определяется на 11.30 киевского времени на базе котировок крупнейших участников рынка, 16 октября 2012 года снизился до 8,1587 грн за $1 с 8,1477 грн в предыдущий рабочий день.

Напомним, что сегодня на межбанке американская валюта продолжила дорожать и преодолела психологическую отментку в 8,15 грн.

четверг, 14 июня 2012 г.

Лето 2012 года принесет снижение от банков ставок по ипотеке

 
Компания из рефинансирования кредитов на жилище планирует воплотить в жизнь дебютный выпуск облигаций по ипотеке на суму 500 миллионов гривен. Это действо планируется осуществить  в первом месяце лета 2012 года.
Деньги, которые будут получены от компании банковский комплекс сможет пустить на выпуск
ипотечного кредитирования по более оптимальным условиям. Такое заявление предоставил обществу один из председателей правления Ощадбанка Украины Сергей Подрезов, сообщает SV-Development.

« В наших дальнейших планах первоначальной целью является получение в июне 2012 года первого транша  в размере 0.5 миллиарда гривен. Также мы питаем надежды, что регулятор сможет предоставить какие-то привилегии для этих ценных бумаг,  чтобы они пользовались существенным спросом.  Это, например, контроль в обязательных резервах, вероятность получения и так далее.", — подметил топ-менеджер Ощадбанка. »

Из слов Сергея Подрезова, деньги, которые будут  получены, в результате размещения ипотечных облигаций, будут, в том числе сконцентрированы на реализацию программы по выдаче ипотечных кредитов под три процента. В то же время Сергей Подрезов  выделил, что процентная ставка по этим кредитам  (с учетом доли, должна первоначально  погашаться самим государством) не полностью отвечает ситуации на рынке— 16процентов  (учитывая привлечение коммерческими банками ресурса под 16,5-17 процентов).

« "Сконцентрировав силы на этом, мы сделали вывод, что себе тоже большое количество (кредитов по этой программе) позволить, увы, не сможем.  Но на данный момент мы никому не отказываем в кредитах ", — подметил он. »

Как нам уже известно, правительство от 15.05.2012 г. пустило в ход  программу "Дешевая ипотека".  По ее условиям занимающее лицо обязано выплатить первоначальный  взнос, который  равняется ставке двадцать пять процентов  от суммы самого кредита, а процент  ставки из займа сроком до 15 лет составит три процента в год.

вторник, 12 июня 2012 г.

Национальный Банк Украины продолжил выпуск памятных золотых монет «Мальва» («Malva»)

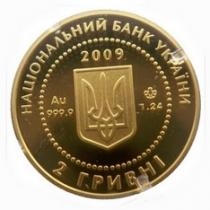
      НБУ в продолжение серии коллекционых монет «Наименьшая золотая монета», ввёл в оборот от 31.05.2012 золотую монету «Мальва» («Malva»), которая имеет номинал две гривны. Монету посвятили одному из многих символов великой страны, которая зовется Украиной, а имено-мальве. Этот цветок является одним из самих любимых у украинцев и отображает любовь к родной земле и народу, который на ней живет.

Двух гривневая монета была изготовлена из благородного метала-золота вышей пробы (999).Массу для монеты установили 1,24 грамма, а диаметр монеты составил 13,92 милиметра. Качество изготовление (чеканки) монеты отображается, как «специальный анциркулейтед».
Так званная «золотая мальва» была выпущена тиражом в восемь тысяч экземпляров.
На аверсе монеты, в кругу, который состоит из бусин, изображен малый Государственный Герб Украины, над ним указан год, когда была отчеканена монета, то бишь 2012-й год.

Между кругом из бусин и кантом «Мальвы» расположены круговые надписи :

  • «НАЦИОНАЛЬНЫЙ БАНК УКРАИНЫ» (вверху)
  • «2  ГРИВНЫ» (внизу),

а также обозначение метала:
  • Слева-его пробы (Au 999,9)
  • Справа-маса (1,24) и логотип Монетного двора Национального банка Украины

На реверсе монеты изображен цветок мальвы и размещены надписи:
  • «Мальва» (слева)
  • «Malva»(справа

воскресенье, 6 мая 2012 г.

Нацбанк Беларуси готовится к процесу деноминации.

Национальный банк Беларуси в 2013 году планирует начать подготовку к деноминации белорусского рубля, конкретные сроки которой не определены, заявила председатель правления Нацбанка Беларуси Надежда Ермакова, выступая в четверг в "парламенте", сообщает "Интерфакс". "С учетом роста экономики и роста доходов населения, в 2013 году мы можем начать подготовку к деноминации. Этот вопрос надо продумать, подготовить новые деньги", - сказала Н.Ермакова. Между тем, Н.Ермакова подчеркнула, что 2013 год станет не годом проведения деноминации, а именно годом начала подготовки к ней. По ее словам, в качестве возможного периода проведения деноминации рассматривается 10-летний срок. Она также подчеркнула, что в 2012 году Нацбанк однозначно не планирует проводить деноминацию. "Нацбанк в этом году этот вопрос (деноминации - ИФ) не прорабатывает, сейчас это преждевременно", - сказала глава НББ. По ее словам, в этом году ключевой задачей для экономических и монетарных властей является ограничение роста инфляции до запланированного уровня (19-22% - ИФ). "В периоды высокой инфляции нельзя заниматься деноминацией", - уверена Н.Ермакова. Кроме того, по ее словам, на сегодняшний день в деноминации нет потребности. "В компьютеры еще вмещаются все нули, в кошельки вмещаются бумажки со многими нулями", - описала глава Нацбанка свое видение текущей ситуации.

В каких специалистах нуждаются украинские банки

Банковский сектор стал более требовательным к новым сотрудникам. Наибольшим спросом пользуются риск-менеджеры, ИТ-специалисты, а также руководители региональных подразделений.

Начало 2012 года запомнилось незначительным сокращением персонала в финансовом секторе, пишет «Дело». «После существенных сокращений в 2009—2010 годах на 2012-й ряд банков запланировали дополнительную оптимизацию численности персонала на 5—8%», — отмечает Алексей Черепин, старший консультант банковского и финансового сектора рекрутинговой компании Hudson.

Главные тенденции

Финансовые учреждения стали более требовательными в процессе подбора персонала. Банки новых специалистов привлекают, тем не менее к ним выдвигаются более высокие требования по сравнению с 2008 годом.

«Поскольку уменьшилось количество вакансий, в выигрышном положении оказались те специалисты, которые имеют хороший опыт и дополнительные опции, как бизнес-образование либо сертификаты. Для того чтобы претендовать на серьезную должность (не в сфере работы с клиентами), а, например, работа с валютой или эссет-отдел, банковский маркетинг и так далее, соискатель должен быть действительно опытным в данной сфере», — говорит Марина Маковий, генеральный директор компании HeadHunter Украина.

Подтверждают повышение требований к новым кадрам и сами банки. «Банки не готовы брать неопытных специалистов и обучать их в последствии. Как правило, за редким исключением (если у кандидата есть потенциал), берут уже готовых специалистов с нужными знаниями и навыками», — отмечает Юлия Фролова, HR-менеджер Проминвестбанка.

Елена Стоева, менеджер по рекрутменту Райффайзен Банка Аваль, выделяет еще одну тенденцию. «Учитывая стремление банков сократить расходы, происходит внутренняя перестройка процессов в сторону детализации, выделение более простых функций в отдельные должности и привлечение на них новичков. Поэтому для специалистов без опыта работы тоже есть предложения, но в разы меньше, чем для опытных», — говорит она.

«Я бы посоветовала молодым специалистам соглашаться для начала на бесплатные стажировки или практику в банках, работать на неполный день или за небольшие деньги, так как двигаться внутри банка гораздо проще, чем попасть на хорошую должность «с улицы», — продолжает Елена Стоева.

Самые востребованные специалисты

По данным экспертов HeadHunterУкраина, в подавляющем количестве случаев банкам нужен персонал нижнего и среднего звена — кассиры, специалисты по работе с клиентами, кредитные аналитики, директора и сотрудники региональных представительств. Все те специалисты, от которых зависят разработка, продажи и поддержка банковских услуг.

Как отмечает Алексей Черепин, особым спросом в сегменте топ-менеджмента пользуются специалисты по риск-менеджменту (CRO — Chief Risk Officer). В сегменте среднего звена — руководители функциональных или географических подразделений, которые могут поднять эффективность продаж своих подразделений.

«Все банки стремятся сократить затраты, в том числе за счет автоматизации внутренних процессов и сокращения персонала, поэтому очень востребованы ИТ-специалисты (разработчики- программисты, архитекторы, системные аналитики), — говорит Елена Стоева из Райффайзен Банка Аваль.

По ее словам, в данном банке наиболее востребованными являются специалисты по риск-менеджменту, айтишники и специалисты по работе с корпоративным бизнесом.

«Требуются разнообразные специалисты, но все обязательно с банковским опытом от 2—3 лет, знанием английского языка», — говорит Стоева.

Что касается наименее востребованных специалистов, то в эту категорию можно отнести менеджеров по потребительскому кредитованию, поскольку банковский сектор сократил объемы потребительского кредитования.

По мнению Любови Березиной, заместителя директора департамента управления персоналом банка «Первый», сложно найти работу и специалистам бэк-офиса, админперсоналу, деловодам, юристам с небольшим опытом работы в банковской сфере.

ЕБРР готов разделить с украинскими банками валютные риски

Европейский банк реконструкции и развития (ЕБРР) активно лоббирует развитие долгосрочного кредитования украинской экономики, пишет 24 канал.

Несмотря на то что Нацбанк до сих пор не предоставил кредитору разрешение на выпуск гривневых облигаций для развития кредитования, ЕБРР нашел альтернативный механизм поощрения коммерческих банков к финансированию украинских предприятий.

Как сообщили в финучреждении, ЕБРР будет кредитовать банки в валюте, при условии, если они будут выдавать бизнесу кредиты в гривне. А чтобы поощрить внутренних кредиторов участвовать в этом процессе, валютные риски от конвертации кредитов международная организация готова разделить с коммерческими банками по формуле 50 на 50.

Рейтинг самых надежных и ликвидных банков мира по версии Bloomberg


Bloomberg составил рейтинг самых надежных банков мира. На первом месте опять оказался сингапурский Oversea-Chinese, второе досталось гонконгскому BOC и замыкает тройку лидеров канадский CIBC. В топ-10 не вошел ни один банк США и Европы.


Самым надежным и устойчивым банком мира по версии Bloomberg оказался сингапурский Oversea-Chinese (OCBC), сохранивший лидерство с предыдущего года. Вслед за ним идет гонконгский BOC. В десятке оказались еще два сингапурских банка, а также четыре кредитных организации из Канады.

Стоит отметить, что в топ-10 вошла ровно половина канадских банков, чьи акции торгуются на бирже. CIBC занял третье место, Toronto Dominion — четвертое, National Bank of Canada — 5-е, а Royal Bank of Canada — 6-е. Еще два банка оказались на 18-м и 22-м местах.

Причиной такого успеха канадских кредитных организаций называются солидные показатели достаточности капитала, консерватизм национальной культуры заимствований и жесткое регулирование финансового сектора. Местные регуляторы требуют от банков иметь лучшее соотношение капитала к активам, чем предписано по международным стандартам.

Осторожность позволила канадцам сберечь значительные средства даже во время кризиса. В предыдущем году они потратили на приобретения 14,4 миллиарда долларов, пользуясь падением цен на активы.

Ни один из ведущих американских банков в десятку не попал. JP Morgan занял 13-е место, а PNC — 18-е. Кроме того, в топ-10 не оказалось и банков из Европы. В рейтинг были включены только банки с активами более 100 миллиардов долларов.

Сингапурский Oversea-Chinese (OCBC) оказался самым надежным банком

Януковича встревожила доступность кредитов и большой процент их невыплат

Президент поручил главе Нацбанка принять меры для на улучшения доступности кредитов в экономике. А премьер-министру поручено разработать законопроект, направленный против невыплат кредитов через суд.


Президент Украины Виктор Янукович предложил главе Национального банка Украины (НБУ) Сергею Арбузову принять меры по снижению стоимости кредитов и повышению роли учетной ставки.

Соответствующая инициатива главы государства закреплена в его поручении, текст которого обнародован на веб-сайте президента в четверг.

"Предлагаю: принять совместно с Министерством финансов Украины согласованные меры, направленные на уменьшение стоимости финансовых ресурсов и улучшение доступности кредитов в экономике; ввести механизм эффективного влияния изменения уровня учетной ставки НБУ на стоимость финансовых ресурсов в экономике", — указывается в документе.

Помимо того, Янукович поручил премьер-министру Украины Николаю Азарову разработать при участии Нацбанка и внести на рассмотрение Верховной Рады законопроект относительно противодействия уклонению от исполнения обязательств по кредитным договорам путем признания в судебном порядке таких соглашений недействительными.

Глава государства также поручил премьеру принять при участии Нацбанка меры по государственной поддержке экспортной деятельности субъектов внешнеэкономической деятельности, в частности, путем страхования экспортных кредитов, гарантирования обязательств украинских экспортеров по внешнеэкономическим договорам, гарантирования предложений украинских экспортеров, которые подаются для участия в международных тендерах.

На рассмотрение и выполнение этих инициатив президент отвел срок до 1 июня 2012 года.

воскресенье, 22 апреля 2012 г.

ПУМБ сообщает об ограничении работы банковских сервисов 20-22 апреля 2012 года

В связи с техническими работами, связанными с переводом подразделений Банка на МФО ПАО "ПУМБ" 334851, в период 20-22 апреля 2012 года будет ограничен ряд банковских сервисов и изменен режим работы отделений Банка.
20 апреля 2012 года во всех подразделениях банка обслуживание Клиентов будет осуществляться до 18:00 (кроме отделений с режимом обслуживания до 17:00 или 17:30, для которых будет сохранен стандартный график работы). Выполнение кассовых операций во всех подразделениях банка будет осуществляться до 16:00. Кассовые операции в послеоперационное время выполняться не будут.
21 и 22 апреля 2012 года отделения ПУМБ работать не будут.
В период с 20:00 20 апреля 2012 года до 8:00 21 апреля 2012 года будет ограничена функциональность сервиса интернет-банкинга «ПУМБ online» и банкоматов ПУМБ, а именно:

Ограничения ПУМБ online:
перевод средств со счета на счет;
осуществление платежей, в том числе погашение кредитов;
открытие депозитных вкладов.

Ограничения в банкоматах ПУМБ:
покупка ваучеров электронных сервисов (интернет, мобильная связь и другое);
выполнение платежей.

Услуги по снятию и внесению наличных и переводу средств на другой карточный счет через банкоматы будут предоставляться в обычном режиме.С 23 апреля 2012 года все подразделения Банка возобновят работу в стандартном режиме.

Приносим свои извинения за возможные неудобства и надеемся на Ваше понимание.

НБУ после трехмесячного перерыва увеличил объемы золота в резервах до 0,939 млн тройских унций

Национальный банк в марте 2012 года, после трехмесячного перерыва, увеличил физические объемы золота в международных резервах на 4% до 0,939 млн тройских унций. Об этом сообщает пресс-служба регулятора.

В сообщении уточняется, что при этом номинальная стоимость золота в резервах Нацбанка в марте сократилась с 1,599 млрд до 1,554 млрд долларов, также сократился удельный вес золота с 5,15% до 4,99%.

Напомним, объем международных резервов в марте, по оперативным данным, увеличился на 0,3%, или на 79 млн долларов, — до 31,128 млн долларов (в эквиваленте).

В первом квартале чистая прибыль Проминвестбанка составила 3,616 млн гривен

Чистая прибыль Проминвестбанка (ПИБ, Киев) в январе — марте 2012 года составила 3,616 млн гривен, тогда как за соответствующий период 2011-го его чистый убыток составлял 48,674 млн гривен.

Согласно квартальной финансовой отчетности банка, активы банка в I квартале выросли на 6% до 40,463 млрд гривен, кредиты и задолженность клиентов — на 9,6% до 29,626 млрд гривен.

Обязательства банка за указанный период увеличились на 6,8% и составили 35,331 млрд гривен.

Уставный капитал банка в I квартале сохранился на уровне 5,299 млрд гривен, тогда как собственный капитал вырос на 0,9% до 5,132 млрд гривен.

Проминвестбанк (ПИБ) основан в 1992 году. Крупнейшим его акционером к 1 января 2012 года является российский Внешэкономбанк (97,85%).

Согласно данным НБУ, на 1 января 2012 года по размеру чистых активов (38,161 млрд гривен) ПИБ занимал 6-е место среди 175 действовавших в стране банков.

воскресенье, 15 апреля 2012 г.

Уведомление банков в 2013 году, смотрим-интерестно

C 2013 года банки будут уведомлять своих клиентов о каждой операции по кредитной карте


С 2013 года, как пишет газета Ведомости, банки России немного изменят свой график работы со своими клиентами, которые используют средства электронных платежей: банковские карты, дистанционные системы банковского обслуживания. Эту информацию сообщил Запред ЦБ.

И так, теперь с 31 декабря 2012 года, каждый банк должен уведомлять своих клиентов, которые используют интернет-банк, пользуются кредитными операциями, самими кредитными картами, мобильным сервисом. Поэтому теперь, клиент может спокойно потребовать у банка, в случае его невыполнения.

Теперь банки думают, как же проще уведомлять своих клиентов, посредствам смс сообщения или присылать уведомление на электронную почту, но это уже менее удобнее, в отличии от смс, да и само сообщение может не дойти. Так же граждане Российской федерации будут получать специальные карты, называются они (УЭК) на которые будут перечисляться пенсии и социальные выплаты гражданам. Льготные граждане смог расплачиваться ими в транспортах, медицинских учреждениях и многих других заведениях.

С 2012 года, некоторые банки уже начали использовать данную методику на практике. Так же банки находят решения, как же компенсировать данные расходы, в свою пользу. По заявлению Альфа-Банка, Олега Зайцевского, цитирую: «Мы ежемесячно рассылаем миллионы СМС-оповещений клиентам, расходы на это измеряются миллионами долларов в год». Но данная услуга стоит по его заявлению 59 рублей. Но если же все это станет бесплатной услугой, то банкам это будет очень не выгодно.

Поэтому надеемся и ждем, что же придумают наши банкиры.

суббота, 14 апреля 2012 г.

По словам эксперов: " Население увеличивает депозиты в гривнах, потому что больше ей доверяет"

Экономический эксперт Олег Устенко считает снижение как валютного кредитования, так и привлечение валютных депозитов сигналом того, что население Украины больше доверяет национальной валюте и в плане курсовой устойчивости, и в плане снижения уровня ожидания инфляции. Такое мнение он высказал в эксклюзивном комментарии УНН .

«Если говорить вообще о дедолларизации, это положительный момент, потому что чем больше расчетов производится внутри государства в национальной валюте, тем стабильнее является экономика страны. Также это является показателем доверия со стороны населения к политике Национального банка страны», — отметил собеседник агентства.

По словам О.Устенко, с другой стороны не все так однозначно в Украине, потому что Нацбанк ведет очень жесткую политику в отношении ограничений, связанных с возможностью покупки иностранной валюты. «И с этой точки зрения, вполне логично, что если есть сложности с приобретением валюты у населения, то население, скорее всего, будет и дальше держать свои сбережения в гривне, не конвертируя ее в таких объемах, в которых она конвертировала бы в иностранную валюту, как раньше, шесть месяцев назад», — отметил он.

Эксперт также предположил, что население активно увеличивает депозиты в гривне, потому что они являются более привлекательными. «Прежде всего, там высокие ставки, лучшие условия. Тоже правда, если думать о Нацбанке, его политике, населении и их депозитных счетах, это может быть также свидетельством того, что уверенность населения в плане курсовой устойчивости увеличилась. В противном случае, если бы не было такой уверенности, мы бы с вами наблюдали активный рост депозитов долларовых, а не гривневых. А это бы значило, что появилось больше уверенности в стабильности обменного курса», — подчеркнул он.

Кроме того, О.Устенко отметил, что если бы был высокий уровень инфляции, мы бы тоже с вами, скорее всего, наблюдали переток депозитов из гривны в доллар, а мы видим наоборот. «Это может быть свидетельством того, что инфляционные ожидания населения тоже снизились», — резюмировал эксперт.

Напомним, данные НБУ говорят, что банки стали активно снижать как валютное кредитование, так и привлечение валютных депозитов с целью снижения валютных рисков и уменьшения долларизации экономики. Такую динамику банкиры объясняют следствием мер по дедолларизации экономики, которые постепенно внедряются НБУ.По материалам УНН

"Приват Банк увеличивает свой уставный капитал на 10 процентов "

Крупнейший в Украине ПриватБанк (Днепропетровск) увеличивает уставный капитал на 10%, или на 1,352 млрд грн — до 14,898 млрд грн за счет реинвестиции 95% чистой прибыли за 2011 год.

Как сообщили агентству «Интерфакс-Украина» в пресс-службе банка, соответствующее решение приняли акционеры банка на общем собрании 12 апреля.

«Акционеры банка приняли решение не выплачивать дивиденды, а направить средства на увеличение уставного капитала и формирование резервного капитала. Уставный капитал банка будет увеличен на 1,352 млрд грн — до 14,898 млрд грн путем увеличения номинальной стоимости акций на 20,92 грн до 230,45 грн», — сказал представитель пресс-службы.

Чистая прибыль ПриватБанка в 2011 году составила 1,425 млрд грн.

Уставный капитал банка увеличился за прошлый год на 52,9%, до 13,545 млрд грн.

ПриватБанк основан в 1992 году. Крупнейшими акционерами финучреждения к началу 2012 года оставались: Геннадий Боголюбов (33,7545%), Игорь Коломойский (33,7545%) и кипрская Triantal Investments Ltd (24,99%).

По состоянию на 1 января 2012 года его общие активы составляли 145,118 млрд грн, что являлось наибольшим показателем среди 175 действовавших банков страны.

По материалам Интерфакс-Украина

Кому же нужны инвестмонеты НБУ и кто их покупает?


Усилия Нацбанка по запуску в обращение украинских инвестиционных монет выглядят многообещающе. Но преимущества и риски таких вложений далеко не очевидны. О том, как выбрать монеты для вложения, и на что обратить внимание при их покупке, узнавал Prostobank.ua

Инвестиционные монеты для украинского рынка – не новость. Украинские банки уже давно предлагают инвесторам монеты производства Польши, Канады, Австралии, Беларуси и даже островов Кука и Республики Камерун. Однако с 1 января 2012 года покупка таких монет облагается НДС, который при обратном откупе монет банком не возмещается, а потому их приобретение с целью инвестирования становится не слишком выгодным.

И вот, в декабре-2011 Национальный Банк выпустил собственные инвестиционные монеты, не облагающиеся налогом на добавленную стоимость. Первыми, и пока единственными, были выпущены монеты «Архистратиг Михаил» номиналом одна гривна (одна унция серебра), пять гривен (четверть унции золота) и 20 гривен (унция золота). Впрочем, номинал для инвестиционных монет не имеет абсолютно никакого значения, ведь стоимость монеты определяется ценой металла, из которого она изготовлена.

К слову, украинские инвесторы пока не проявляют бурного интереса к нововведению Нацбанка. По результатам опроса, проведенного на портале Prostobank.ua, более 21% проголосовавших читателей считают, что лучше покупать металл в слитках. Еще почти 17,5% из принявших в участие в опросе уверены, что инвестиционные монеты ненадежны. При этом лишь 10% читателей считают, что вложения в монеты выгодны из-за подорожания ценных металлов, а более 11% проголосовавших уже хотели бы приобрести монеты, но не нашли их в продаже.

Почти как слитки, но дороже
Неправильно было бы путать инвестиционные монеты с памятными и юбилейными монетами. В отличие от них, инвестиционные монеты не ограничены в тираже и не имеют высокой коллекционной или художественной ценности. Потому, если вам интересны монеты, которые будут дорожать со временем благодаря своей уникальности и художественной ценности – обратите внимание на памятные или юбилейные монеты. Инвестиционные монеты по своей сути ближе к слиткам драгоценных металлов. А потому один из первых вопросов, закономерно возникающих у неискушенного инвестора, который сталкивается с инвестиционными монетами: чем они отличаются от обычных золотых или серебряных слитков?

Очевидно, что затраты на изготовление монеты будут выше, чем у обычного слитка. А потому и стоимость монет будет превышать стоимость слитков аналогичного веса. Впрочем, эксперты отмечают, что для небольшого веса слитков и монет эта разница малозначительна. С другой стороны – выбор монет гораздо меньше. Такие инвестиции не подойдут тем, кто намерен приобрести полкилограмма или килограмм золота, ведь таких монет просто не существует, а покупать несколько монет меньшего веса экономически нецелесообразно.

Однако это не значит, что инвестиционные монеты проиграют слиткам в конкурентной борьбе. Эксперты отмечают, что эти два продукта не будут конкурировать друг с другом. «Я бы не противопоставлял инвестиционные монеты банковским мерным слиткам – эти два продукта скорее дополняют друг друга. Вполне логично, что в общей массе слитков должно продаваться заметно больше, исходя хотя бы из того, что вес самой крупной монеты составляет 31,1 грамм, а наиболее продаваемым слитком является 100-граммовый», — комментирует Владимир Пищаный, начальник отдела операций с банковскими металлами VAB Банка .

Дело в том, что монеты будут покупать скорее те инвесторы, кто намерен приобрести небольшой вес золота, а также те, кто приобретает их как подарок. С этой точки зрения монеты могут быть интереснее слитков. «Вложения в инвестиционные монеты сопоставимы с вложениями в слитки, но при этом способны доставить инвестору эстетическое удовольствие», — комментирует Вячеслав Фоменко, руководитель отдела активно-пассивных операций розничного бизнеса ОТП Банка .

Но инвестиционные монеты отличаются от слитков не только своей эстетической привлекательностью. Главное преимущество монет в другом: в отличие от слитков, которые выкупают далеко не все учреждения, работающие с банковскими металлами, монеты обязуется выкупать у населения сам Национальный Банк во всех своих региональных подразделениях. А это значит, что при желании владелец монеты всегда сможет ее продать по актуальному курсу Нацбанка. Правда, насколько выгодными будут условия откупа, судить пока рано, поскольку процедура и правила его пока окончательно не урегулированы.

В остальном же инвестора в монеты ожидают те же риски, что и покупателя золотых слитков: в результате колебаний цены золота стоимость вложения может уменьшиться. Однако этот риск актуален, скорее, при небольших (до года) сроках вложения. Кроме того, монету, как и слиток, необходимо где-то хранить, а значит, нести расходы на аренду сейфа в банке – или же рисковать лишиться монеты в результате ограбления.

Когда монеты окажутся убыточными
Если вы уже решили, что вложение в украинские инвестиционные монеты вам интересно, то стоит определиться с тем, какие монеты вы хотели бы приобрести. Как уже упоминалось, номинал монеты значения не имеет, поскольку не влияет на ее стоимость. Более важным будет вес металла. Здесь у украинских инвесторов выбор пока невелик, однако, как и в случае со слитками, более выгодным будет вложение в монеты большего веса. «Наиболее распространённым объектом инвестиций являются монеты весом пол-унции и одна унция. В монетах меньшего веса доля работы (чеканки) на грамм веса выше, поэтому и маржа между ценами покупки и продажи несколько больше», — рассказывает Вячеслав Фоменко.

При этом при выборе инвестору также стоит исходить из того, какую сумму он планирует инвестировать. «Логика достаточно простая: если выделенной суммы денег хватает на одну-две-три унциевые монеты, тогда еще можно подумать о том, чтобы брать хотя бы частично более мелкие монеты. В других случаях разумнее покупать более крупные и «дешевые» (в пересчете на грамм) унциевые монеты. При этом необходимо обязательно иметь в виду, что операций размена или возможности получения сдачи не предусмотрено», — поясняет Владимир Пищаный.

Немаловажен и срок вложения. Как и в случае со слитками, монеты нецелесообразно будет покупать с целью краткосрочных инвестиций, ведь в этом случае вы не заработаете, а наоборот, потеряете часть средств за счет маржи – разницы между ценой продажи и покупки металла банком. «Монеты по аналогии со слитками банковских металлов есть смысл покупать на срок от одного года и больше. Учитывая то, что маржа между ценами покупки и продажи монет сопоставима с маржей по слиткам, инвестиционная логика также похожа на инвестирование в слитки металла», — поясняет Вячеслав Фоменко.

Однако некоторые эксперты называют и более длительные сроки. «Наиболее эффективны долгосрочные вложения в инвестиционные монеты. Пассивный доход владельца монеты увеличивается по мере роста цен на драгметаллы, а также с увеличением возраста монеты – «старые» ценятся выше. При условии, что НБУ выкупает обратно купленные инвестиционные монеты, а цены на золото демонстрируют рост, прибыль можно получить на горизонте 5-10 лет», — комментирует Вадим Березовик, председатель правления Банка Форум Commerzbank Group .

Если же смотреть на динамику цены инвестиционных момент за месяц, то мы увидим, что с начала обращения монет их цена снижается. К примеру, месяц назад или в начале февраля-2012 золотую монету весом в 1 унцию НБУ предлагал за 14 761 гривну, а в начале марта-2012 был готов купить такие же монеты всего по 13 329 гривен. То есть теоретические потери инвестора, решившего вложить средства в монету на один месяц, составили бы более 1400 гривен или около 10% суммы вложения. Именно поэтому эксперты не советуют вкладывать деньги в монеты на короткие сроки.

Кто продает, или попробуй найди
Список банков, через которые НБУ реализует инвестиционные монеты, опубликован на сайте регулятора. В этом списке – 10 банков из числа 50-ти лидеров по активам. Prostobank.ua обратился в эти учреждения, чтобы узнать, есть ли в продаже инвестиционные монеты, а также как и почем их можно купить.

Как оказалось, если вы хотите купить инвестиционные монеты в марте-2012, вам придется затратить немало усилий. Потому запаситесь терпением и заранее позвоните в отделения банков, чтобы уточнить наличие монет.

В некоторых учреждениях появление инвестиционных монет уже анонсировано, однако сами монеты еще не завезены. К примеру, с сайта банка «Хрещатик » мы узнали , что банк реализует инвестиционные монеты еще с конца февраля, однако в двух отделениях центральных районов Киева Prostobank.ua ответили, что монет в наличии нет, и сотрудники о них ничего не знают.

В Имэксбанке , который тоже разместил информацию об инвестиционных монетах на своем сайте, а также в государственном Ощадбанке Prostobank.ua рассказали, что монеты еще не привезли, и появятся они, скорее всего, в начале текущей недели.

Единственный банк, в котором сразу же обнаружились инвестиционные монеты – «Финансы и Кредит ». Здесь нам сообщили цену монет, а также указали ближайшее отделение, в котором монеты всех трех номиналов есть в наличии.

Наличие инвестиционных монет «Архистратиг Михаил» в продаже в некоторых банках из числа 50-ти лидеров по активам, по исследованиям компании Простобанк Консалтинг на 7.03.2012 г.


Будьте также готовы к тому, что вам, возможно, придется предварительно заказать в банке монету, которую вам доставят в определенное отделение. То есть приобрести ее вы сможете как минимум на следующий день. Еще одна особенность: за монетами лучше отправляться во время работы дневной кассы, или до 13-14 часов, поскольку зачастую монеты не передаются на вечернюю кассу, и после обеда приобрести их у вас не получится.

Перспективы
Эксперты сходятся во мнении, что инвестиционные монеты на украинском рынке имеют неплохие перспективы. «С момента введения НДС на иностранные монеты и законодательного введения термина «инвестиционные монеты» в отношении инвестиционных монет Украины, есть смысл в этой плоскости говорить именно об инвестиционных монетах Украины. Исходя из этого, перспективы таких монет в значительной степени будут зависеть от действий регулятора. В целом, исходя из той схемы обращения монет, которая запущена НБУ сегодня, можно спрогнозировать, что они будут пользоваться спросом на рынке», — комментирует Владимир Пищаный.

Основная причина для спроса на монеты – продолжающийся рост цен на банковские металлы. «Учитывая, что НБУ выпустил такие монеты, таким образом он и ответил на вопрос перспектив спроса. Именно в ближайшие год-два планируется рост цен на золото и серебро, а соответственно, спрос на инвестиционные монеты будет только расти, на что и рассчитывает НБУ», — рассказывает Львов Игорь, заместитель председателя правления банка «Финансы и Кредит».

Впрочем, это не означает, что украинские инвестиционные монеты будут пользоваться ажиотажным спросом уже с первых дней. «Говорить о вспышке массовой заинтересованности граждан в инвестиционных монетах еще рано. Это продукт для тех, кто знает и вдумчиво пользуется инструментами инвестирования. В настоящий момент интерес к монетам проявляют коллекционеры и те, кто желает максимально диверсифицировать корзину сбережений», — поясняет Вадим Березовик.

Мнение
Игорь Львов, заместитель председателя правления банка «Финансы и Кредит»
Если сравнивать монеты и слитки как инструмент инвестиции, я бы больше рекомендовал инвестировать в слитки. Это всегда дешевле. Вы можете сравнить это с инвестицией в украшения. На сегодняшний день, все прекрасно понимают, что это не столько инвестиция и уже даже не роскошь, сколько привычная приятная вещь для большинства. При этом вы не рассчитываете получить какую-то дополнительную прибыль, покупая украшения, кроме роста цены на металл. Ценности как произведения искусства в большей части они не несут, и вы не сможете на этом заработать. Почти такая же ситуация с монетами.

Учитывая тот факт, что в 70-80% всех монет покупаются в качестве подарка, то само собой разумеется, что в первую очередь при выборе важна тематика монеты. Номинал, по сути, не имеет особого значения, ведь монета не служит средством расчета в торговой сети.

Владимир Пищаный, начальник отдела операций с банковскими металлами VAB Банка
В существующей схеме обращения ИМУ есть, как минимум, одно преимущество. В отличие от банковских слитков, НБУ гарантирует обратный откуп монет через свои региональные управления в областных центрах.

Последних несколько лет нарастают ожидания разворота растущего тренда золота и, очевидно, с каждым годом они будут все сильнее. Исходя из этого, давать какие-либо однозначные рекомендации неразумно. Но в сегодняшней ситуации считаю, что срок от 3 лет является вполне приемлемым для инвестиций в инвестиционные монеты.

Вячеслав Фоменко, руководитель отдела активно-пассивных операций розничного бизнеса ОТП Банка
Монеты спросом пользоваться будут, более того, они им уже пользуются. На украинском рынке представлена продукция большинства монетных дворов мира, первые инвестиционные монеты Украины были выпущены НБУ. Спрос на инвестиционные монеты коррелирует со спросом на слитки, так как цена металла в них не сильно отличается от цены металла в слитках.

Если говорить об инвестиционных монетах, то их тираж неограничен и тематика значения не имеет. Маржа по инвестиционным монетам немного превышает соответствующую величину для слитков аналогичного веса.

Вадим Березовик, председатель правления Банка Форум Commerzbank Group
Инвестиционные монеты, как и золотые слитки, имеют высокую пробу, но в отличие от них, обладают еще и коллекционной ценностью. Если владелец монеты решит ее продать, ее можно вернуть НБУ или же предложить коллекционеру.

Евгения Резниченко


четверг, 12 апреля 2012 г.

Начальник отдела анализа финансовых рынков ПАО «ИНГ Банк Украина» Александр Печерицын прокомментировал Maanimo.com ситуацию на валютном рынке.

Александр, чем вызвано снижение в апреле курса доллара на безналичном рынке?

— Возможность изменения тенденции на валютном рынке как раз и указывает на его относительную стабильность и отсутствие в настоящий момент причин для резкой девальвации. В частности, на ситуацию влияет снижение спроса на валюту (вследствие снижения краткосрочных девальвационных опасений), а также достаточно стабильное предложение валюты.

За счет чего?

— Продолжение экспорта зерновых урожая прошлого года, а также относительно стабильные цены на сталь удерживают экспорт от снижения. Сезонное снижение потребления газа и других энергоносителей также способствует ослаблению импорта, снижая, тем самым, спрос на валюту.

Как ситуация на межбанке может меняться в ближайшее время?

— В ближайшие 1—2 месяца можно ожидать сохранения текущей тенденции. А также небольшого преобладания предложения валюты над ее спросом, что соответствует сезонному тренду. Однако, маловероятно, что обменный курс в ближайшее время будет резко изменяться, поскольку все возможные колебания будут, как и раньше, сглаживаться Нацбанком.

Банк " ПУМБ " ввел в спектр своих услуг безадресные переводы через систему UNIStream

Первый Украинский Международный Банк (ПУМБ) ввел услугу безадресных денежных переводов по международной системе UNIStream. Об этом Банки.ua сообщили в пресс-службе финучреждения. Также снижена стоимость услуг на отправку денежных переводов UNIStream за пределы Украины.

Получить денежный перевод можно в любом пункте системы UNIStream в пределах страны, в которую перевод был отправлен. Безадресные переводы UNIStream осуществляются между рядом стран СНГ и дальнего зарубежья: Россией, Арменией, Беларусью, Грузией, Казахстаном, Кыргызстаном, Молдовой, Таджикистаном, Узбекистаном, Украиной и Израилем.

Система UNIStream объединяет более 250 тыс. пунктов обслуживания в почти 100 странах мира.

По данным НБУ в 2011 году с помощью иностранных систем денежных переводов в Украину поступило почти 6 млн денежных переводов на общую сумму 3,15 млрд долларов. 13% от этих поступлений пришлось на систему UNIStream.

понедельник, 9 апреля 2012 г.

Банки будут закрывать валютные депозиты

Об этом во время круглого стола заявил аместитель директора Фонда гарантирования вкладов физических лиц Андрей Оленчик, передает корреспондент «Комментариев»
«Ставка регуляторного сбора для гривневых депозитов в новом Законе о гарантировании вкладов физлиц сохранится на уровне 0,5% от массы депозитов, а вот для валютных депозитов ставка повысится до 0,8%. Это станет стимулом для банков работать с гривневым ресурсом», - заявил Оленчик.

По его словам, решение о повышении ставки для валютных депозитов было инициировано Национальным банком Украины.

«Это в какой-то мере политическое решение», - заявил Оленчик.

В свою очередь председатель правления «Укрсоцбанка» Борис Тимонькин считает, что сегодня банкам невыгодно привлекать у населения средства в валюте.

«Сегодня нам некого кредитовать в долларах, согласно законодательству в валюте кредитовать мы может только экспортеров. Поэтому, банки заполнены сегодня валютой», - заявил Тимонькин.

Как сообщали «Комментарии», в прошлом месяце Национальный банк нанес еще один удар по валютных депозитам украинцев. В частности, с 31 марта был изменен порядок формирования обязательных резервов банков, которым углубил дифференциацию нормативов обязательного резервирования с целью усиления преференциальных условий резервирования средств, привлеченных в национальной валюте. Так, норматив обязательного резервирования по краткосрочным депозитам физических и юридических лиц в иностранной валюте увеличивается с 7,5% до 8%. А норматив обязательного резервирования по средствам депозитов физ- и юрлиц в инвалюте до востребования возрастает с 8% до 8,5%.

Напомним, новый Закон «О фонде гарантирования вкладов физических лиц», который подписал Президент Виктор Янукович, вступает в силу 21 сентября 2012 года.

Банк под названием "Укрпромбанк" ликвидируют через год

Советник ликвидатора Укрпромбанка (Киев) Игорь Власюк оценивает оставшийся срок ликвидации банка в 1 год.

"Мы (Укрпромбанк) находимся в ликвидации 2 года, остался еще год", — сказал он.

При этом Власюк добавил, что финучреждение рассчиталось по шести очередям кредиторов, и осталась одна — седьмая.

"На сегодняшний день у нас остались одни юридические лица и достаточно большой кредитный портфель", — подчеркнул советник ликвидатора.

Власюк затруднился сообщить, сможет ли Укрпромбанк продолжить работу после окончания процедуры ликвидации.

Напомним, проблемы у Укропромбанка начались еще в середине 2008 года, когда тот привлекал депозиты по завышенным ставкам.

21 января 2009 года НБУ ввел временную администрацию в Укрпромбанке, а уже в июле того же года Минфин принял решение о его ликвидации.

В ноябре 2009 Укрпромбанк начал передачу реестров вкладчиков-физлиц в Родовид Банк.

21 января 2010 года НБУ отозвал банковскую лицензию и инициировал процедуру ликвидации Укрпромбанка.

В начале июля 2010 года Укрпромбанк передал часть своих активов и пассивов банку "Дельта".

Стоит отметить, что в ноябре того же года Укрпромбанку удалось отсудить у своих заемщиков 2 млрд гривен.