Показаны сообщения с ярлыком Украина. Показать все сообщения

вторник, 16 октября 2012 г.

Національний банк України не бачить причин для різких курсових коливань

Керівник Групи радників Голови Національного банку України Валерій Литвицький під час Інформаційної зустрічі з представниками засобів масової інформації на тему “Статистичні продукти Національного банку: можливості для користувачів”, що відбулась у Національному банку України 6 липня 2012 року, заявив, що причин для різких курсових коливань немає.
Коментуючи заяви деяких експертів та аналітиків щодо можливої девальвації національної валюти, Валерій Литвицький наголосив: “Ці девальваційні прогнози необґрунтовані, а інколи і спекулятивні. Очікування падіння гривні та зростання долара після виборів не мають під собою фундаментальних підстав”.

“Якщо очікування експертів такі, що політика центрального банку орієнтується на якісь дати, пов’язані з політичними циклами, то це або несвідоме, помилкове формулювання думки, або свідома спроба розгойдати ринок і на спекулятивних операціях заробити якісь грошові ресурси. Заяви про те, що центральний банк використовує якісь дати, є політичними, а не економічними. Ці люди просто формують девальваційні очікування. Коли реагує валюта — реагують ціни, коли реагують ціни — політики на цьому заробляють”, — вважає Валерій Литвицький.
За його словами, сьогодні, на жаль, деякі люди не розуміють того, що штучно спровокована такими заявами девальвація і пов’язане з цим панічне скуповування іноземної валюти призводять до прискорення інфляції, подорожчання вартості інвестицій, кредитів тощо.
Керівник Групи радників Голови Національного банку України запевнив, що гривня залишатиметься стабільною, адже в Україні сьогодні немає відпливу капіталу, позитивний платіжний баланс і рекордно низька інфляція.

Украинцев ждет жизнь по безналу

В магазинчиках, парикмахерских и такси появятся платежные терминалы, иначе — штраф 8500 грн

Президент подписал закон, который должен изменить систему расчетов за товары и услуги, — закон об электронных деньгах, который Рада приняла менее месяца назад. Закон начнет действовать уже на днях — с момента опубликования. Его главная цель — сделать расчеты с помощью платежной карточки таким же обычным делом, как в развитых странах.

По данным Нацбанка, сейчас у нас население оплачивает «пластиком» лишь 7,2% товаров и услуг (в Европе и США — свыше 80%), закон предусматривает, что к 2015 году будет минимум 15%. А главным по электронным платежам станет Нацбанк. По мнению президента Украналитцентра Александра Охрименко, первый этап — закупка и установка терминалов в магазинах и точках, предоставляющих услуги (парикмахерские, ателье по пошиву и ремонту одежды и обуви, химчистки, такси и т. д.), — пройдет быстро, за год, ведь за их отсутствие предусмотрены серьезные штрафы — до 8500 грн, накладывать которые будет налоговая. Согласно уже действующему постановлению Кабмина, терминалы пока не требуются в населенных пунктах с населением меньше 10 тыс. чел., на рынках и в киосках.

«Потребитель с деньгами в любом виде — на карточке или наличкой — получил право выбора, как платить», — говорит Охрименко. А вот население будет привыкать к карточкам с трудом, для этого нужно, чтобы люди почувствовали выгоду оплаты — например, в виде небольших скидок со стороны банка, ведь электронные деньги, которые не нужно перевозить и пересчитывать, обходятся банку намного дешевле, чем наличка. Еще одна польза от электронных денег — вывод экономики из тени: Нацбанк установит максимальную сумму наличного платежа (пока она неизвестна, но эксперты говорят о 1—2 тыс.евров гривневом эквиваленте, как за рубежом), свыше — только по карточке. Чтобы, например, купить автомобиль или жилье, придется положить нужную сумму на счет, а потом уплатить. Из-за чего, по мнению финансового аналитика Игоря Шевченко, по факту для потребителя могут подорожать на 1—1,5% автомобили и недвижимость, ведь придется оплатить еще и комиссионные банку.

«Но благодаря этому из тени выйдет до 20% налички, это десятки миллиардов гривен», — прогнозирует Шевченко. Бизнес пока реагирует сдержанно: так в одной из крупных сетей супермаркетов нам напомнили, что у них давно работают терминалы, и обещают установить на кассах, где они есть, не менее трех, как требует новый закон: для карточек НСМЭП (у них чип вместо магнитной ленты), универсальный и банка-партнера (если клиент банка платит через «свой» терминал, с него берут меньше процент). А вот владелец небольшого продуктового магазина в Киеве Сергей Левицкий, у которого расчет только наличкой, сетует, что это большие и бесполезные расходы (три терминала обойдутся в 10—12 тыс. грн): «Надо обучать продавцов, да и мои клиенты в основном рассчитываются наличкой, не у всех ведь есть карточки».

НБУ начал "спасать" гривну

Регулятор вышел на межбанк с курсом 8,05 грн/доллар

Национальный банк Украины во вторник впервые с середины июля вышел на межбанковский рынок с продажей долларов по неизменному курсу 8,05 грн за $1, сообщает Reuters. Центральный банк также не изменил котировку на покупку долларов - 7,9930/$1.

Индикативный курс гривны к доллару США, который определяется на 11.30 киевского времени на базе котировок крупнейших участников рынка, 16 октября 2012 года снизился до 8,1587 грн за $1 с 8,1477 грн в предыдущий рабочий день.

Напомним, что сегодня на межбанке американская валюта продолжила дорожать и преодолела психологическую отментку в 8,15 грн.

четверг, 14 июня 2012 г.

Лето 2012 года принесет снижение от банков ставок по ипотеке

 
Компания из рефинансирования кредитов на жилище планирует воплотить в жизнь дебютный выпуск облигаций по ипотеке на суму 500 миллионов гривен. Это действо планируется осуществить  в первом месяце лета 2012 года.
Деньги, которые будут получены от компании банковский комплекс сможет пустить на выпуск
ипотечного кредитирования по более оптимальным условиям. Такое заявление предоставил обществу один из председателей правления Ощадбанка Украины Сергей Подрезов, сообщает SV-Development.

« В наших дальнейших планах первоначальной целью является получение в июне 2012 года первого транша  в размере 0.5 миллиарда гривен. Также мы питаем надежды, что регулятор сможет предоставить какие-то привилегии для этих ценных бумаг,  чтобы они пользовались существенным спросом.  Это, например, контроль в обязательных резервах, вероятность получения и так далее.", — подметил топ-менеджер Ощадбанка. »

Из слов Сергея Подрезова, деньги, которые будут  получены, в результате размещения ипотечных облигаций, будут, в том числе сконцентрированы на реализацию программы по выдаче ипотечных кредитов под три процента. В то же время Сергей Подрезов  выделил, что процентная ставка по этим кредитам  (с учетом доли, должна первоначально  погашаться самим государством) не полностью отвечает ситуации на рынке— 16процентов  (учитывая привлечение коммерческими банками ресурса под 16,5-17 процентов).

« "Сконцентрировав силы на этом, мы сделали вывод, что себе тоже большое количество (кредитов по этой программе) позволить, увы, не сможем.  Но на данный момент мы никому не отказываем в кредитах ", — подметил он. »

Как нам уже известно, правительство от 15.05.2012 г. пустило в ход  программу "Дешевая ипотека".  По ее условиям занимающее лицо обязано выплатить первоначальный  взнос, который  равняется ставке двадцать пять процентов  от суммы самого кредита, а процент  ставки из займа сроком до 15 лет составит три процента в год.

вторник, 12 июня 2012 г.

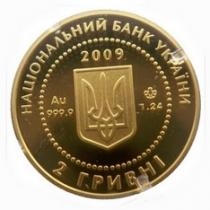
Национальный Банк Украины продолжил выпуск памятных золотых монет «Мальва» («Malva»)

      НБУ в продолжение серии коллекционых монет «Наименьшая золотая монета», ввёл в оборот от 31.05.2012 золотую монету «Мальва» («Malva»), которая имеет номинал две гривны. Монету посвятили одному из многих символов великой страны, которая зовется Украиной, а имено-мальве. Этот цветок является одним из самих любимых у украинцев и отображает любовь к родной земле и народу, который на ней живет.

Двух гривневая монета была изготовлена из благородного метала-золота вышей пробы (999).Массу для монеты установили 1,24 грамма, а диаметр монеты составил 13,92 милиметра. Качество изготовление (чеканки) монеты отображается, как «специальный анциркулейтед».
Так званная «золотая мальва» была выпущена тиражом в восемь тысяч экземпляров.
На аверсе монеты, в кругу, который состоит из бусин, изображен малый Государственный Герб Украины, над ним указан год, когда была отчеканена монета, то бишь 2012-й год.

Между кругом из бусин и кантом «Мальвы» расположены круговые надписи :

  • «НАЦИОНАЛЬНЫЙ БАНК УКРАИНЫ» (вверху)
  • «2  ГРИВНЫ» (внизу),

а также обозначение метала:
  • Слева-его пробы (Au 999,9)
  • Справа-маса (1,24) и логотип Монетного двора Национального банка Украины

На реверсе монеты изображен цветок мальвы и размещены надписи:
  • «Мальва» (слева)
  • «Malva»(справа

воскресенье, 6 мая 2012 г.

В каких специалистах нуждаются украинские банки

Банковский сектор стал более требовательным к новым сотрудникам. Наибольшим спросом пользуются риск-менеджеры, ИТ-специалисты, а также руководители региональных подразделений.

Начало 2012 года запомнилось незначительным сокращением персонала в финансовом секторе, пишет «Дело». «После существенных сокращений в 2009—2010 годах на 2012-й ряд банков запланировали дополнительную оптимизацию численности персонала на 5—8%», — отмечает Алексей Черепин, старший консультант банковского и финансового сектора рекрутинговой компании Hudson.

Главные тенденции

Финансовые учреждения стали более требовательными в процессе подбора персонала. Банки новых специалистов привлекают, тем не менее к ним выдвигаются более высокие требования по сравнению с 2008 годом.

«Поскольку уменьшилось количество вакансий, в выигрышном положении оказались те специалисты, которые имеют хороший опыт и дополнительные опции, как бизнес-образование либо сертификаты. Для того чтобы претендовать на серьезную должность (не в сфере работы с клиентами), а, например, работа с валютой или эссет-отдел, банковский маркетинг и так далее, соискатель должен быть действительно опытным в данной сфере», — говорит Марина Маковий, генеральный директор компании HeadHunter Украина.

Подтверждают повышение требований к новым кадрам и сами банки. «Банки не готовы брать неопытных специалистов и обучать их в последствии. Как правило, за редким исключением (если у кандидата есть потенциал), берут уже готовых специалистов с нужными знаниями и навыками», — отмечает Юлия Фролова, HR-менеджер Проминвестбанка.

Елена Стоева, менеджер по рекрутменту Райффайзен Банка Аваль, выделяет еще одну тенденцию. «Учитывая стремление банков сократить расходы, происходит внутренняя перестройка процессов в сторону детализации, выделение более простых функций в отдельные должности и привлечение на них новичков. Поэтому для специалистов без опыта работы тоже есть предложения, но в разы меньше, чем для опытных», — говорит она.

«Я бы посоветовала молодым специалистам соглашаться для начала на бесплатные стажировки или практику в банках, работать на неполный день или за небольшие деньги, так как двигаться внутри банка гораздо проще, чем попасть на хорошую должность «с улицы», — продолжает Елена Стоева.

Самые востребованные специалисты

По данным экспертов HeadHunterУкраина, в подавляющем количестве случаев банкам нужен персонал нижнего и среднего звена — кассиры, специалисты по работе с клиентами, кредитные аналитики, директора и сотрудники региональных представительств. Все те специалисты, от которых зависят разработка, продажи и поддержка банковских услуг.

Как отмечает Алексей Черепин, особым спросом в сегменте топ-менеджмента пользуются специалисты по риск-менеджменту (CRO — Chief Risk Officer). В сегменте среднего звена — руководители функциональных или географических подразделений, которые могут поднять эффективность продаж своих подразделений.

«Все банки стремятся сократить затраты, в том числе за счет автоматизации внутренних процессов и сокращения персонала, поэтому очень востребованы ИТ-специалисты (разработчики- программисты, архитекторы, системные аналитики), — говорит Елена Стоева из Райффайзен Банка Аваль.

По ее словам, в данном банке наиболее востребованными являются специалисты по риск-менеджменту, айтишники и специалисты по работе с корпоративным бизнесом.

«Требуются разнообразные специалисты, но все обязательно с банковским опытом от 2—3 лет, знанием английского языка», — говорит Стоева.

Что касается наименее востребованных специалистов, то в эту категорию можно отнести менеджеров по потребительскому кредитованию, поскольку банковский сектор сократил объемы потребительского кредитования.

По мнению Любови Березиной, заместителя директора департамента управления персоналом банка «Первый», сложно найти работу и специалистам бэк-офиса, админперсоналу, деловодам, юристам с небольшим опытом работы в банковской сфере.

ЕБРР готов разделить с украинскими банками валютные риски

Европейский банк реконструкции и развития (ЕБРР) активно лоббирует развитие долгосрочного кредитования украинской экономики, пишет 24 канал.

Несмотря на то что Нацбанк до сих пор не предоставил кредитору разрешение на выпуск гривневых облигаций для развития кредитования, ЕБРР нашел альтернативный механизм поощрения коммерческих банков к финансированию украинских предприятий.

Как сообщили в финучреждении, ЕБРР будет кредитовать банки в валюте, при условии, если они будут выдавать бизнесу кредиты в гривне. А чтобы поощрить внутренних кредиторов участвовать в этом процессе, валютные риски от конвертации кредитов международная организация готова разделить с коммерческими банками по формуле 50 на 50.

ТОП-10 финансовых пирамид, обокравших Украину за последние годы

Финансовая пирамида — мошенническая схема, в которой проценты по складам старых инвесторов выплачиваются за счет средств новых инвесторов. То есть прибыль тех, кто пришел раньше, формируется за счет денег тех, кто пришел позже.

В украинской столице начали появляться ларьки нашумевшей когда-то финансовой пирамиды МММ. Киевлянам предлагают вложить тысячу гривен под 480% годовых. Доверчивых граждан также заманивают в сети обещаниями о возможности скорого приобретения дешевых квартир, автомобилей и айфонов.

Чтобы напомнить о том, чем закончились подобные проекты в Украине, источник решил составить рейтинг наших отечественных «лохотронов».

King's Capital

Один из немногих примеров лохотрона в «нулевые». Финансовое учреждение King's Capital, обанкротившееся в 2008 году, собрало у любителей халявы 180 миллионов долларов. Пирамида под руководством американца Робрета Флетчера в основном завлекала прихожан церкви Посольство Божье, пастором которой был Сандей Аделаджа.

Меркурий

Потребительское общество Меркурий — крупнейший траст в истории Украины, национальная версия российской МММ.

Во времена бешеной инфляции 90-х Меркурий обещал 8000% годовых. Возглавлял пирамиду израильский бизнесмен Семен Юфа, который после крушения траста, по слухам, уехал в Израиль. 25 млн долларов из карманов 25 тысяч вкладчиков исчезли в никуда.

Лионебанк-Украина

Лионебанк-Украина обошелся доверчивым украинцам в 10 миллионов долларов. Пирамида стартовала в 2007 году. Директор компании Роман Павелко обещал вкладчикам 50% годовых. Спустя год, когда число вкладчиков превысило 1400 человек, компания объявила себя банкротом.

Обериг

Негосударственный пенсионный фонд Обериг занимает «почетное» второе место по нанесенному гражданам Украины материальному ущербу — 2,8 трлн. карбованцев. На удочку пирамидчиков попалось около 320 тысяч украинцев.

Украинский дом Селенга

Одну из крупнейших финансовых пирамид Украины, возглавлял некто Сергей Потехин. Действовал УДС вполне легально, однако из-за бесконтрольности со стороны государства аферисты набивали свои карманы несколько лет подряд. Клиентов компании в Донецке и Днепропетровске обокрали как минимум на 13 миллионов долларов.

Алькор-траст


Обобрал около 30 тысяч киевлян и присвоил 8 миллионов долларов. По слухам, владелец эмигрировал в Германию и открыл фирму, предоставляющую эскорт-услуги.

Кий-траст

Принял с 2 500 вкладчиков более трех миллионов долларов. Руководитель объявлен в розыск — и находится там по сей день.

Ксен-траст

Вкладчики этой компании потеряли 1 миллион 50 тысяч долларов. Руководитель компании также попал в список разыскиваемых лиц.

Альта и Тисса

Аферисты из фирмы с красивым названием уехали за границу, обобрав вкладчиков на 400 тысяч долларов.

Эрика-траст


Главарь этой конторы растворился с двумя миллионами долларов в 1994 году.

Среди прочих «лохотронов», действовавших в 90-е годы на территории Украины: Гермес финанс Украина, Тана-траст, След-траст, АО Инис-траст, ДО Якорь-траст, АО След-Инвест и многие другие.

Януковича встревожила доступность кредитов и большой процент их невыплат

Президент поручил главе Нацбанка принять меры для на улучшения доступности кредитов в экономике. А премьер-министру поручено разработать законопроект, направленный против невыплат кредитов через суд.


Президент Украины Виктор Янукович предложил главе Национального банка Украины (НБУ) Сергею Арбузову принять меры по снижению стоимости кредитов и повышению роли учетной ставки.

Соответствующая инициатива главы государства закреплена в его поручении, текст которого обнародован на веб-сайте президента в четверг.

"Предлагаю: принять совместно с Министерством финансов Украины согласованные меры, направленные на уменьшение стоимости финансовых ресурсов и улучшение доступности кредитов в экономике; ввести механизм эффективного влияния изменения уровня учетной ставки НБУ на стоимость финансовых ресурсов в экономике", — указывается в документе.

Помимо того, Янукович поручил премьер-министру Украины Николаю Азарову разработать при участии Нацбанка и внести на рассмотрение Верховной Рады законопроект относительно противодействия уклонению от исполнения обязательств по кредитным договорам путем признания в судебном порядке таких соглашений недействительными.

Глава государства также поручил премьеру принять при участии Нацбанка меры по государственной поддержке экспортной деятельности субъектов внешнеэкономической деятельности, в частности, путем страхования экспортных кредитов, гарантирования обязательств украинских экспортеров по внешнеэкономическим договорам, гарантирования предложений украинских экспортеров, которые подаются для участия в международных тендерах.

На рассмотрение и выполнение этих инициатив президент отвел срок до 1 июня 2012 года.

воскресенье, 22 апреля 2012 г.

ПУМБ сообщает об ограничении работы банковских сервисов 20-22 апреля 2012 года

В связи с техническими работами, связанными с переводом подразделений Банка на МФО ПАО "ПУМБ" 334851, в период 20-22 апреля 2012 года будет ограничен ряд банковских сервисов и изменен режим работы отделений Банка.
20 апреля 2012 года во всех подразделениях банка обслуживание Клиентов будет осуществляться до 18:00 (кроме отделений с режимом обслуживания до 17:00 или 17:30, для которых будет сохранен стандартный график работы). Выполнение кассовых операций во всех подразделениях банка будет осуществляться до 16:00. Кассовые операции в послеоперационное время выполняться не будут.
21 и 22 апреля 2012 года отделения ПУМБ работать не будут.
В период с 20:00 20 апреля 2012 года до 8:00 21 апреля 2012 года будет ограничена функциональность сервиса интернет-банкинга «ПУМБ online» и банкоматов ПУМБ, а именно:

Ограничения ПУМБ online:
перевод средств со счета на счет;
осуществление платежей, в том числе погашение кредитов;
открытие депозитных вкладов.

Ограничения в банкоматах ПУМБ:
покупка ваучеров электронных сервисов (интернет, мобильная связь и другое);
выполнение платежей.

Услуги по снятию и внесению наличных и переводу средств на другой карточный счет через банкоматы будут предоставляться в обычном режиме.С 23 апреля 2012 года все подразделения Банка возобновят работу в стандартном режиме.

Приносим свои извинения за возможные неудобства и надеемся на Ваше понимание.

НБУ после трехмесячного перерыва увеличил объемы золота в резервах до 0,939 млн тройских унций

Национальный банк в марте 2012 года, после трехмесячного перерыва, увеличил физические объемы золота в международных резервах на 4% до 0,939 млн тройских унций. Об этом сообщает пресс-служба регулятора.

В сообщении уточняется, что при этом номинальная стоимость золота в резервах Нацбанка в марте сократилась с 1,599 млрд до 1,554 млрд долларов, также сократился удельный вес золота с 5,15% до 4,99%.

Напомним, объем международных резервов в марте, по оперативным данным, увеличился на 0,3%, или на 79 млн долларов, — до 31,128 млн долларов (в эквиваленте).

По словам экспертов: " После выборов гривна упадет на 20 процентов "

Участники фондового рынка допускают девальвацию гривны на 5—20% после выборов Верховной Рады. Об этом они сказали в ходе VIII Украинского облигационного конгресса.

Аналитик ВТБ Банка Никита Михайличенко полагает, что если девальвация все же произойдет, то будет она развиваться очень быстро и может достигнуть уровня 20%. «Основные опасения относительно девальвационных процессов относятся к послевыборному периоду, причем не исключено, что ситуация может нести чисто спекулятивный сценарий», — сказал он.

Михайличенко считает, что Министерство финансов предпринимает определенные рискованные шаги, которые могут привести к дестабилизации работы фондового рынка и ускорить девальвационные процессы.

Член правления фондовой биржи ПФТС Игорь Селецкий также допускает девальвацию гривны, однако не уточняет, в каких пределах она возможна. «Ожидание девальвации гривны после окончания выборов дестабилизирует ситуацию на фондовом рынке», — заявил он.

Селецкий предположил, что возможные девальвационные процессы приведут к увеличению активности по валютным операциям на фондовом рынке. «Я предполагаю благоприятный процесс развития событий, связанных с курсом гривны, потолком для нее будет 5% (девальвации)», — заявил руководитель аналитического департамента инвестиционной группы «ТАСК» Андрей Шевчишин. Он предположил, что в целом существует возможность для удержания курса гривны в пределах бюджетного прогноза с отклонением максимум до 8,30 грн/доллар.

Отметим, что эксперты также прогнозируют падение курса европейской валюты до уровня доллара в связи с кризисом в еврозоне.

В первом квартале чистая прибыль Проминвестбанка составила 3,616 млн гривен

Чистая прибыль Проминвестбанка (ПИБ, Киев) в январе — марте 2012 года составила 3,616 млн гривен, тогда как за соответствующий период 2011-го его чистый убыток составлял 48,674 млн гривен.

Согласно квартальной финансовой отчетности банка, активы банка в I квартале выросли на 6% до 40,463 млрд гривен, кредиты и задолженность клиентов — на 9,6% до 29,626 млрд гривен.

Обязательства банка за указанный период увеличились на 6,8% и составили 35,331 млрд гривен.

Уставный капитал банка в I квартале сохранился на уровне 5,299 млрд гривен, тогда как собственный капитал вырос на 0,9% до 5,132 млрд гривен.

Проминвестбанк (ПИБ) основан в 1992 году. Крупнейшим его акционером к 1 января 2012 года является российский Внешэкономбанк (97,85%).

Согласно данным НБУ, на 1 января 2012 года по размеру чистых активов (38,161 млрд гривен) ПИБ занимал 6-е место среди 175 действовавших в стране банков.

суббота, 14 апреля 2012 г.

По словам эксперов: " Население увеличивает депозиты в гривнах, потому что больше ей доверяет"

Экономический эксперт Олег Устенко считает снижение как валютного кредитования, так и привлечение валютных депозитов сигналом того, что население Украины больше доверяет национальной валюте и в плане курсовой устойчивости, и в плане снижения уровня ожидания инфляции. Такое мнение он высказал в эксклюзивном комментарии УНН .

«Если говорить вообще о дедолларизации, это положительный момент, потому что чем больше расчетов производится внутри государства в национальной валюте, тем стабильнее является экономика страны. Также это является показателем доверия со стороны населения к политике Национального банка страны», — отметил собеседник агентства.

По словам О.Устенко, с другой стороны не все так однозначно в Украине, потому что Нацбанк ведет очень жесткую политику в отношении ограничений, связанных с возможностью покупки иностранной валюты. «И с этой точки зрения, вполне логично, что если есть сложности с приобретением валюты у населения, то население, скорее всего, будет и дальше держать свои сбережения в гривне, не конвертируя ее в таких объемах, в которых она конвертировала бы в иностранную валюту, как раньше, шесть месяцев назад», — отметил он.

Эксперт также предположил, что население активно увеличивает депозиты в гривне, потому что они являются более привлекательными. «Прежде всего, там высокие ставки, лучшие условия. Тоже правда, если думать о Нацбанке, его политике, населении и их депозитных счетах, это может быть также свидетельством того, что уверенность населения в плане курсовой устойчивости увеличилась. В противном случае, если бы не было такой уверенности, мы бы с вами наблюдали активный рост депозитов долларовых, а не гривневых. А это бы значило, что появилось больше уверенности в стабильности обменного курса», — подчеркнул он.

Кроме того, О.Устенко отметил, что если бы был высокий уровень инфляции, мы бы тоже с вами, скорее всего, наблюдали переток депозитов из гривны в доллар, а мы видим наоборот. «Это может быть свидетельством того, что инфляционные ожидания населения тоже снизились», — резюмировал эксперт.

Напомним, данные НБУ говорят, что банки стали активно снижать как валютное кредитование, так и привлечение валютных депозитов с целью снижения валютных рисков и уменьшения долларизации экономики. Такую динамику банкиры объясняют следствием мер по дедолларизации экономики, которые постепенно внедряются НБУ.По материалам УНН

"Приват Банк увеличивает свой уставный капитал на 10 процентов "

Крупнейший в Украине ПриватБанк (Днепропетровск) увеличивает уставный капитал на 10%, или на 1,352 млрд грн — до 14,898 млрд грн за счет реинвестиции 95% чистой прибыли за 2011 год.

Как сообщили агентству «Интерфакс-Украина» в пресс-службе банка, соответствующее решение приняли акционеры банка на общем собрании 12 апреля.

«Акционеры банка приняли решение не выплачивать дивиденды, а направить средства на увеличение уставного капитала и формирование резервного капитала. Уставный капитал банка будет увеличен на 1,352 млрд грн — до 14,898 млрд грн путем увеличения номинальной стоимости акций на 20,92 грн до 230,45 грн», — сказал представитель пресс-службы.

Чистая прибыль ПриватБанка в 2011 году составила 1,425 млрд грн.

Уставный капитал банка увеличился за прошлый год на 52,9%, до 13,545 млрд грн.

ПриватБанк основан в 1992 году. Крупнейшими акционерами финучреждения к началу 2012 года оставались: Геннадий Боголюбов (33,7545%), Игорь Коломойский (33,7545%) и кипрская Triantal Investments Ltd (24,99%).

По состоянию на 1 января 2012 года его общие активы составляли 145,118 млрд грн, что являлось наибольшим показателем среди 175 действовавших банков страны.

По материалам Интерфакс-Украина

МВФ признал пенсионную проблему угрозой мировым финансам

Рост продолжительности жизни является угрозой мировым финансам. Именно этой теме посвящена одна из глав обзора мировой финансовой стабильности, представленного вчера МВФ.

Главной угрозой долгосрочному благосостоянию стран названа растущая продолжительность жизни в большинстве стран мира. В отчете отмечается, что частный сектор экономики с растущей пенсионной нагрузкой не справится, он лишь аккумулирует риски системы, пишет издание «Коммерсант».

МВФ призывает правительства стран задуматься о существенном увеличении пенсионного возраста либо перейти к сокращению социальных программ. По мнению председателя МВФ Кристин Лагард «существенное сокращение издержек на рабочую силу (включая социальные выплаты работодателей) сегодня является залогом появления новых рабочих мест в будущем». Это, в свою очередь, позволит решить проблему высокого уровня безработицы среди молодежи, а также обеспечить экономикам развитых стран необходимый уровень конкурентоспособности.

В наиболее развитой части мира продолжительность жизни, по прогнозу МВФ, вырастет до 89-90 лет к 2100 г., в развивающихся странах (исключая наименее развитые) — до 80 лет. С учетом средних темпов прироста населения и 60% доли доходов пенсионера от его доходов до окончания активной экономической деятельности годовые издержки от обслуживания стареющего населения в развитых странах возрастут с 5,3% ВВП в 2010 году до 11,1% ВВП в 2050-м, что суммарно за 40 лет выразится в 100% дополнительной нагрузки на ВВП, подсчитали эксперты фонда.

Для развивающихся стран прогноз менее критичен, однако суммарное бремя тут может возрасти на 50%. Согласно докладу, частный сектор самостоятельно не сможет справиться с пенсионной нагрузкой. Более того, низкие банковские ставки влекут за собой растущие риски для участников пенсионной системы — чем ниже норма дисконтирования, тем выше должна быть уплачиваемая сумма. Ввиду этого обязательства начинают превышать активы даже у крупнейших пенсионных фондов.

Правительствам рекомендуется уходить от пенсионных систем с фиксированными выплатами к тем, которые позволяют эффективнее распределять риски, в том числе краткосрочные, между индивидами, рынком и пенсионными фондами. Финансовые инструменты, предполагающие большую доходность в случае увеличения продолжительности жизни, смогут привлечь дополнительные средства от инвесторов. Одним из ключевых факторов долгосрочной финансовой стабильности является и увеличение пенсионного возраста, считают в МВФ — помимо принудительных реформ пенсионных систем МВФ рекомендует ввести в действие программы стимулирования добровольного увеличения трудового стажа. Стратегический выбор между повышением пенсионного возраста и снижением пенсионного обеспечения МВФ предлагает делать в пользу первого: напрямую эта рекомендация не дается, но аргументы в пользу роста пенсионного возраста более популярны.

Напомним, в Украине 1 октября вступил в силу закон «О мерах по законодательному обеспечению реформирования пенсионной системы». Данный закон предполагает, в частности, поэтапное повышение пенсионного возраста для женщин с 55 до 60 лет. Кроме того, документ предусматривает увеличение сроков выхода на пенсию для мужчин-госслужащих с 60 до 62 лет.

четверг, 12 апреля 2012 г.

Банк " ПУМБ " ввел в спектр своих услуг безадресные переводы через систему UNIStream

Первый Украинский Международный Банк (ПУМБ) ввел услугу безадресных денежных переводов по международной системе UNIStream. Об этом Банки.ua сообщили в пресс-службе финучреждения. Также снижена стоимость услуг на отправку денежных переводов UNIStream за пределы Украины.

Получить денежный перевод можно в любом пункте системы UNIStream в пределах страны, в которую перевод был отправлен. Безадресные переводы UNIStream осуществляются между рядом стран СНГ и дальнего зарубежья: Россией, Арменией, Беларусью, Грузией, Казахстаном, Кыргызстаном, Молдовой, Таджикистаном, Узбекистаном, Украиной и Израилем.

Система UNIStream объединяет более 250 тыс. пунктов обслуживания в почти 100 странах мира.

По данным НБУ в 2011 году с помощью иностранных систем денежных переводов в Украину поступило почти 6 млн денежных переводов на общую сумму 3,15 млрд долларов. 13% от этих поступлений пришлось на систему UNIStream.

понедельник, 9 апреля 2012 г.

Банк под названием "Укрпромбанк" ликвидируют через год

Советник ликвидатора Укрпромбанка (Киев) Игорь Власюк оценивает оставшийся срок ликвидации банка в 1 год.

"Мы (Укрпромбанк) находимся в ликвидации 2 года, остался еще год", — сказал он.

При этом Власюк добавил, что финучреждение рассчиталось по шести очередям кредиторов, и осталась одна — седьмая.

"На сегодняшний день у нас остались одни юридические лица и достаточно большой кредитный портфель", — подчеркнул советник ликвидатора.

Власюк затруднился сообщить, сможет ли Укрпромбанк продолжить работу после окончания процедуры ликвидации.

Напомним, проблемы у Укропромбанка начались еще в середине 2008 года, когда тот привлекал депозиты по завышенным ставкам.

21 января 2009 года НБУ ввел временную администрацию в Укрпромбанке, а уже в июле того же года Минфин принял решение о его ликвидации.

В ноябре 2009 Укрпромбанк начал передачу реестров вкладчиков-физлиц в Родовид Банк.

21 января 2010 года НБУ отозвал банковскую лицензию и инициировал процедуру ликвидации Укрпромбанка.

В начале июля 2010 года Укрпромбанк передал часть своих активов и пассивов банку "Дельта".

Стоит отметить, что в ноябре того же года Укрпромбанку удалось отсудить у своих заемщиков 2 млрд гривен.

По словам экспертов: " Если будет кризис, закон о гарантировании депозитов придется пересматривать и обнавлять "


Недавно принятый закон "О системе гарантирования вкладов физлиц" сможет повысить надежность банковской системы, однако эффективным он сможет быть лишь в условиях финансовой стабильности.

Такое мнение "Зеркалу недели. Украина" в воскресенье высказали эксперты в ходе круглого стола "Реформа системы гарантирования вкладов: чего ожидать рынку и вкладчикам", который 3 апреля провела "Лига финансового развития" при поддержке проекта USAID "Развитие финансового сектора" FINREP и еженедельника "Зеркало недели. Украина".

По словам Теймура Багирова, возглавляющего группу советников вице-премьера Сергея Тигипко, в случае форс-мажорных обстоятельств в стране придется принимать дополнительные нормативные акты. Такую необходимость не исключает и первый заместитель председателя правления Укргазбанка Станислав Шлапак. Директор же Генерального департамента банковского надзора Национального банка Украины Алексей Ткаченко считает, что сделать это будет (при необходимости) вполне возможно.

Среди противоречивых норм упомянутого закона глава правления Укрсоцбанка Борис Тимонькин называет критерии проблемности банков, в частности, снижение собственного капитала на 10% в течение месяца. По словам банкира, в соответствии с такими нормами во время вспышки кризиса едва ли не половина участников рынка может быть проблемной. Причем даже в условиях стабильности это не совсем корректно по отношению к тем финучреждениям, которые добросовестно формируют резервы под некачественные кредиты.

Как отметила старший финансовый специалист представительства Всемирного банка в Украине Анжела Пригожина, чтобы закон заработал хотя бы в нынешнем виде, нужно еще доработать нормативно-правовую базу НБУ, должным образом подготовить кадры Фонда, заключить соглашение о сотрудничестве между НБУ и ФГВФЛ. В свою очередь ВБ готов оказывать техническую помощь в этих процессах.

В свою очередь советник ликвидатора "Укрпромбанка" Игорь Власюк добавил, что важным элементом повышения качества ликвидации неплатежеспособных банков было бы закрытие многочисленных законодательных лазеек, которые позволяют недобросовестным заемщикам уклоняться от выполнения своих обязательств, а также повышение качества работы, в частности, исполнительной службы.

НБУ цитирует : " Вкладчики должны более ответственно выбирать банки куда вложут свои средства "

Физические и юридические лица должны тщательнее подходять к выбору финучреждений при размещении собственных средств - изучать их позиции на рынке, структуру собственности, финансовые показатели.

Такое мнение высказал директор Генерального департамента банковского надзора НБУ Алексей Ткаченко во время круглого стола «Реформа системы гарантирования вкладов: чего ожидать рынку и вкладчикам», который 3 апреля провела «Лига финансового развития» при поддержке проекта USAID «Развитие финансового сектора» FINREP и «Зеркала недели. Украина».

По словам Ткаченко, за качество своего решения ответственность несут, прежде всего, сами вкладчики.

Директор-распорядитель Фонда гарантирования вкладов физических лиц Елена Шарова отметила, что несмотря на отсутствие в законе «О системе гарантирования вкладов физлиц» нормы о гарантированной сумме по депозитам в 150 тыс грн, этот статус-кво сохранится в дальнейшем и именно столько средств Фонд возмещает вкладчикам обанкротившихся банков.

Руководитель ФГВФЛ также отметила, что новый закон значительно сократил сроки начала выплат вкладчикам после принятия решения о ликвидации банка (с 2 месяцев до 7 дней). При этом уже не будет моратория на выплату депозитов, срок которых истек (в случае недостатка в банке средств на возврат вкладов, это можно сделать за счет займа ФГВФЛ).